Europa undslap én energifælde. Det er måske allerede ved at gå ind i seks andre
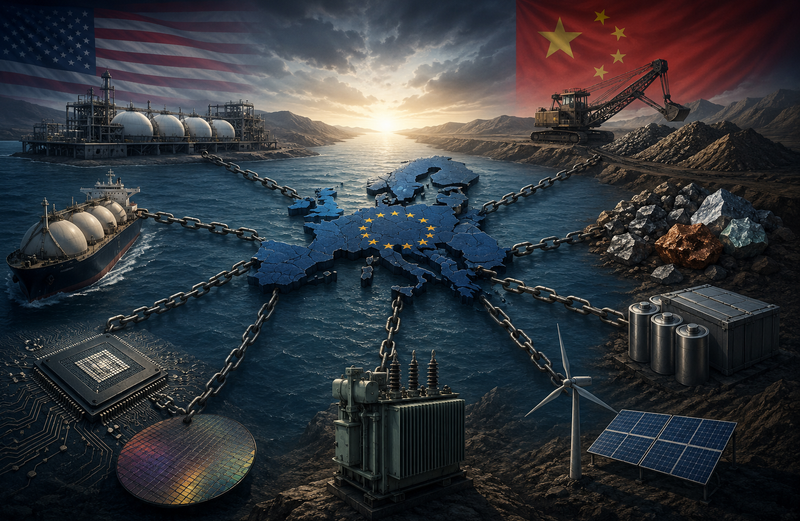
Da russiske gasrørledninger begyndte at lukke ned efter Moskvas invasion af Ukraine, reagerede Europa med bemærkelsesværdig hastighed. Flydende LNG-terminaler dukkede op næsten natten over. Importen fra Norge steg kraftigt. Amerikansk flydende naturgas krydsede Atlanten i rekordmængder, mens regeringer erklærede, at Europa var brudt fri fra årtiers russisk energitvang. Det var en ekstraordinær præstation, en som få analytikere troede var mulig i begyndelsen af 2022. Alligevel skjuler geopolitiske sejre ofte strategiske kompromiser. Europa har måske reduceret sin afhængighed af russisk gas, men det bredere spørgsmål forbliver foruroligende. Har kontinentet blot byttet én form for sårbarhed ud med flere andre?
Af David A. Williams
Tallene tyder på en bemærkelsesværdig forandring. Før krigen leverede Rusland omkring 40 procent af Den Europæiske Unions naturgas. Dette tal er faldet dramatisk gennem sanktioner, markedsdiversificering og infrastrukturinvesteringer. Ifølge Det Internationale Energiagentur (IEA) er LNG blevet rygraden i Europas nye energisikkerhedsarkitektur, hvor USA er blevet den dominerende leverandør. USA tegnede sig for næsten halvdelen af Europas LNG-import i 2023, hvilket gjorde Washington ikke blot til en allieret, men til en kritisk søjle for europæisk energistabilitet. Afhængigheden er politisk komfortabel i dag, fordi strategiske interesser stemmer overens. Det garanterer ikke, at de altid vil være det.
Historien gentager sig sjældent præcist, men den giver ofte ekko. Europa brugte årtier på at antage, at russisk gas ville forblive isoleret fra politik, fordi økonomisk indbyrdes afhængighed angiveligt gavnede begge sider. Denne antagelse kollapsede spektakulært. Der er ringe grund til at tro, at ethvert fremtidigt leverandørforhold vil forblive immunt over for geopolitiske forstyrrelser. Amerikansk LNG-eksport afhænger af indenrigspolitiske prioriteter, miljøregulering, skibskapacitet, orkaner, der påvirker terminalerne langs Golfkysten, og voksende asiatisk efterspørgsel. En fremtidig administration i Washington, der står over for indenlandsk energimangel eller inflationspres, kunne legitimt prioritere amerikanske forbrugere frem for europæiske markeder. Markederne reagerer på prissignaler, ikke alliancer.
Energi er imidlertid kun det synlige lag af Europas strategiske eksponering. Under det ligger et langt mere komplekst netværk af industrielle afhængigheder, der får betydeligt mindre politisk opmærksomhed.
Tag kritiske mineraler. Omstillingen til ren energi afhænger af lithium, kobolt, grafit, nikkel og sjældne jordarter. Selvom disse materialer udvindes på tværs af flere kontinenter, dominerer Kina raffinering og forarbejdning. Det Internationale Energiagentur anslår, at Kina kontrollerer omkring 60 procent af den globale lithiumraffinering, cirka 70 procent af koboltforarbejdningen og langt over 90 procent af separationen af sjældne jordarter. Råmaterialer kan komme andre steder fra, men uden kinesisk industrikapacitet kan de ikke blive til batterier, elmotorer eller avancerede forsvarskomponenter. Europa har entusiastisk omfavnet elektrificering, samtidig med at det forbliver dybt afhængigt af forsyningskæder, som det ikke kan kontrollere uafhængigt.
Den samme strategiske ubalance findes inden for batteriproduktion. Trods ambitiøse initiativer under European Battery Alliance dominerer Kina fortsat den globale batteriproduktionskapacitet. Benchmark Mineral Intelligence forudser, at kinesiske virksomheder vil forblive ansvarlige for størstedelen af den globale produktion af lithium-ion-batterier i hele dette årti. Europæiske bilproducenter er i stigende grad afhængige af kinesisk teknologi, investeringer eller joint ventures, selv i takt med at de politiske spændinger mellem Bruxelles og Beijing forværres. Strategisk autonomi lyder overbevisende i taler. Den industrielle virkelighed fortæller en anden historie.
Halvl